Mitarbeiter-Benefits
Eine gute Pause.
Ein Plus fürs Team.
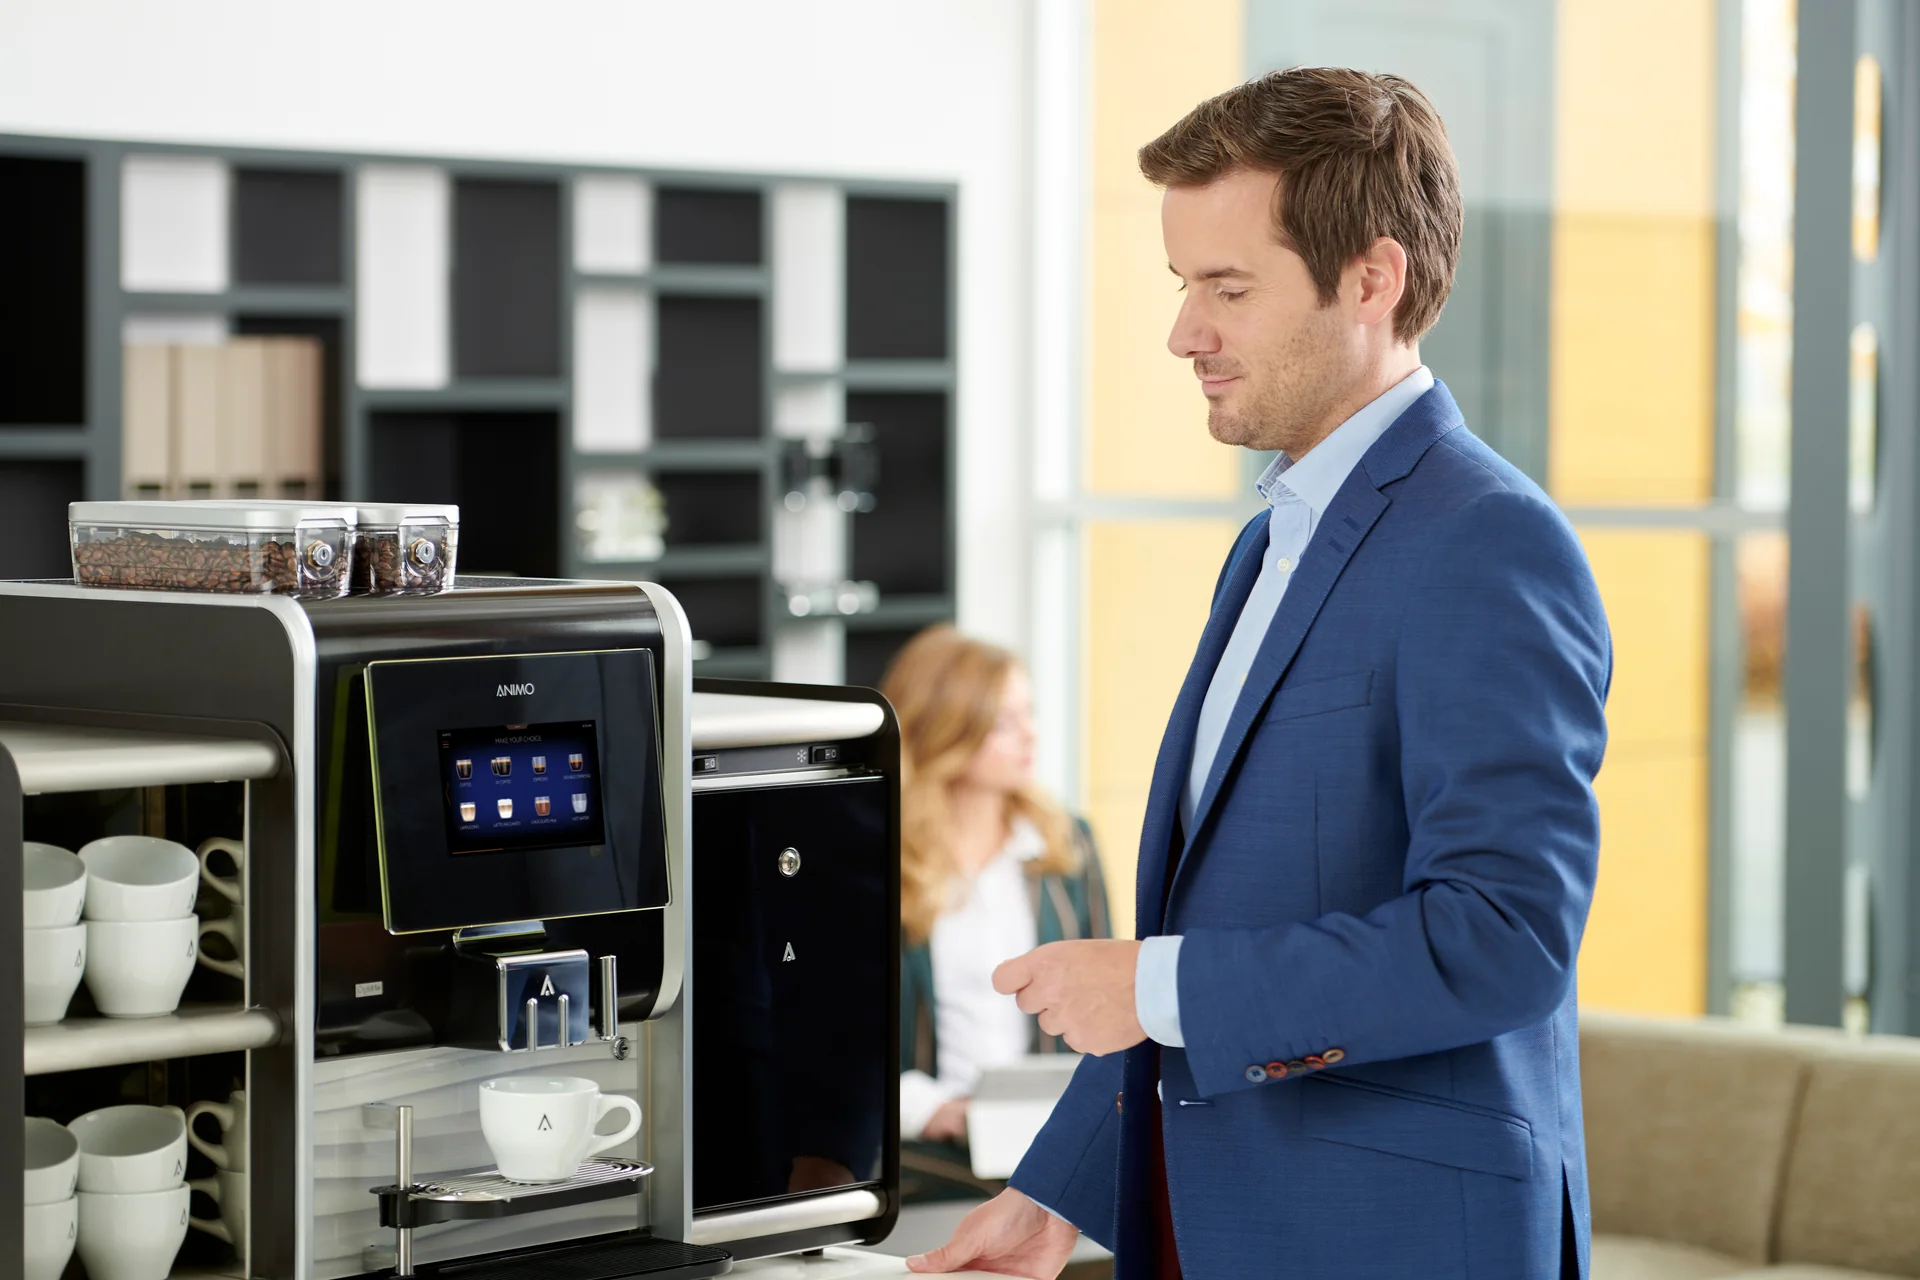
Ein Kaffee auf Kosten des Unternehmens. Ein Zuschuss zum Mittagessen. Kleine Vorteile, die im Arbeitsalltag ankommen – mit einem Budget, das zu Ihnen passt.
- Weniger eigene Ausgaben
- Wertschätzung im Alltag
- Versorgung direkt vor Ort
Drei Möglichkeiten
Was passt zu Ihrer Pause?
Sie wählen, was Sie übernehmen oder bezuschussen möchten. Für die steuerliche Behandlung zählen das Produkt und die konkrete Umsetzung.
01 / Getränke im Betrieb
Kaffee fürs Team.
Die 50 € bleiben frei.
Schon ein Tankgutschein oder eine Sachbezugskarte vorhanden? Eine betriebliche Getränkeversorgung kann trotzdem dazukommen.
Getränke und Genussmittel, die der Arbeitgeber als Aufmerksamkeiten kostenlos oder verbilligt zum Verzehr im Betrieb bereitstellt, gehören grundsätzlich nicht zum Arbeitslohn. Sie verbrauchen dann kein Budget aus der 50-€-Freigrenze.
Bei Snacks kommt es auf die Art der Speisen an: Unbelegte Backwaren mit Heißgetränken können Aufmerksamkeiten sein. Belegte Brötchen und vollständige Mahlzeiten dürfen damit nicht pauschal gleichgesetzt werden.
Getränkeversorgung planen02 / Persönliches Budget
50 € verstehen.
Spielraum richtig nutzen.
Die Grenze gilt je Beschäftigtem und Kalendermonat. Entscheidend ist die Summe aller darunterfallenden Sachbezüge.
- Freigrenze statt Freibetrag. Bei 50,01 € entfällt diese Begünstigung für den gesamten einzubeziehenden Vorteil.
- Zusätzlich zum Gehalt. Begünstigte Gutscheine und Geldkarten dürfen für diese Befreiung keine Gehaltsumwandlung sein.
- Das System muss passen. Karten und Gutscheine müssen die gesetzlichen Anforderungen an den Einsatzbereich erfüllen. Eine frei nutzbare Bezahlkarte genügt nicht.
- Monatlich betrachten. Die Grenze ist kein beliebig verteilbarer Jahresfreibetrag von 600 €.
Ob sich ein solches Budget über die gewünschte Automatenlösung abbilden lässt, prüfen wir mit Ihnen. Ihre Steuerberatung beurteilt die konkrete Gestaltung.
03 / Mahlzeiten bezuschussen
Weniger selbst bezahlen.
Den Unterschied sehen.
Für entsprechend gestaltete Arbeitgebermahlzeiten gelten 2026 eigene Sachbezugswerte: 4,57 € für Mittag- oder Abendessen und 2,37 € für Frühstück. Die Eigenzahlung reduziert diesen steuerlichen Wert. Die 50-€-Freigrenze gilt für diese Bewertung nicht.
Beispielrechnung / 2026
Ein Mittagessen.
8,00 € Gesamtpreis.
Wie viel übernimmt Ihr Team selbst? Verändern Sie die Eigenzahlung und vergleichen Sie die Aufteilung.
Pro Person & Mahlzeit
Die Eigenzahlung deckt den Sachbezugswert. Bei erfüllten Voraussetzungen verbleibt kein lohnsteuerpflichtiger Vorteil aus dieser Mahlzeit.
Warenwert ohne weitere Geräte-, Service- oder Zahlungssystemkosten und ohne gegebenenfalls anfallende Arbeitgebersteuern. Beispiel, kein Angebot.
Und wenn das Unternehmen alles übernimmt?
Dann bleibt im Beispiel ein steuerlicher Vorteil von 4,57 €. Unter den gesetzlichen Voraussetzungen kann der Arbeitgeber darauf 25 % pauschale Lohnsteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer übernehmen. Die Pauschalierung setzt insbesondere voraus, dass die Mahlzeit nicht als Lohnbestandteil vereinbart ist.
Was ist mit 7,67 € Essenszuschuss?
4,57 € plus 3,10 € ergeben 2026 die Zuschussgrenze eines gesonderten Mahlzeitenmodells. Das ist kein automatisch vollständig steuerfreier Betrag. Tatsächlicher Mahlzeitenkauf, Arbeitstage, Zuschusshöhe und Nachweise müssen die Vorgaben erfüllen.
Der Rechner zeigt die Bewertung einer begünstigten Arbeitgebermahlzeit, keine beliebige Erstattung privater Einkäufe. Die konkrete Einordnung wird vor der Einführung abgestimmt.
So wird daraus Ihr Benefit
Gut geplant.
Einfach im Alltag.
- 01
Team & Budget
Standort, Anwesenheit, Schichten und gewünschtes Angebot bilden die Grundlage. Sie entscheiden über vollständige Übernahme oder Zuschuss.
- 02
Technik & Abrechnung
Wir prüfen Automaten, Produktgruppen und Zahlungssystem. Dazu gehören Berechtigungen, Eigenzahlungen und die benötigten Abrechnungsdaten.
- 03
Abstimmen & starten
Ihre Steuerberatung ordnet das Modell ein. Danach stimmen wir Einrichtung und Betreuung ab – auf Wunsch mit Full-Service.
Ihr nächster Schritt
Was dürfen wir
für Ihr Team planen?
Ein paar Angaben reichen für den Einstieg. Wir besprechen mit Ihnen, welche Versorgung, Kostenaufteilung und Technik zu Ihrem Standort passen.
05222 93099-0Lieber direkt schreiben?
A.Visser@j-c-bredehorst.de
Gut zu wissen
Die häufigsten Fragen.
Sind alle Getränke und Snacks am Automaten steuerfrei?
Nein. Entscheidend sind Produkt und Bereitstellung. Getränke und Genussmittel als Aufmerksamkeiten zum Verzehr im Betrieb sind anders einzuordnen als Mahlzeiten, frei verwendbare Guthaben oder Produkte für den privaten Vorrat. Ein Automat allein begründet keine Steuerfreiheit.
Geht das auch mit vorhandenen Mitarbeiterkarten?
Das prüfen wir für Ihren Standort. Kartenstandard, Lesegerät, Abrechnung und mögliche Zuschussfunktionen müssen zusammenpassen. Eine vorhandene Zutrittskarte kann nicht automatisch auch als Bezahlkarte eingesetzt werden. Mehr zu Zahlungssystemen.
Welche Kosten gehören ins Budget?
Neben dem übernommenen Warenwert können Geräte-, Service- und Zahlungssystemkosten sowie gegebenenfalls Steuern anfallen. Das tatsächliche Budget hängt von Sortiment, Verbrauch, Nutzerzahl und Leistungsumfang ab. Der Beispielrechner ist kein Preisangebot.
Was bedeuten die Hinweise für Steuern und Sozialversicherung?
Die Erläuterungen betreffen vor allem die Lohnsteuer. Bei korrekt gestalteten zusätzlichen steuerfreien Leistungen beziehungsweise wirksamer Pauschalierung kann auch Sozialversicherungsfreiheit bestehen. Umsatzsteuer und Vorsteuer sind gesondert zu beurteilen. Die Steuerberatung Ihres Unternehmens prüft das konkrete Modell; diese Übersicht ersetzt keine individuelle Steuerberatung.
Rechtsstand 2026 & offizielle Quellen
Stand der Prüfung: 9. November 2026. Die Mahlzeitenwerte gelten für 2026; für spätere Jahre sind sie neu zu prüfen.
- BMF: Aufmerksamkeiten, R 19.6 LStR
- BFH: Unbelegte Backwaren und Heißgetränke, VI R 36/17
- § 8 EStG: Sachbezüge und 50-€-Freigrenze
- BMF: Abgrenzung zwischen Geldleistung und Sachbezug
- BMF: Mahlzeitenwerte 2026
- BMF: Kantinenmahlzeiten und Eigenzahlungen
- BMF: Arbeitstägliche Mahlzeitenzuschüsse
- § 40 EStG: Pauschalierung · § 1 SvEV: Sozialversicherung